

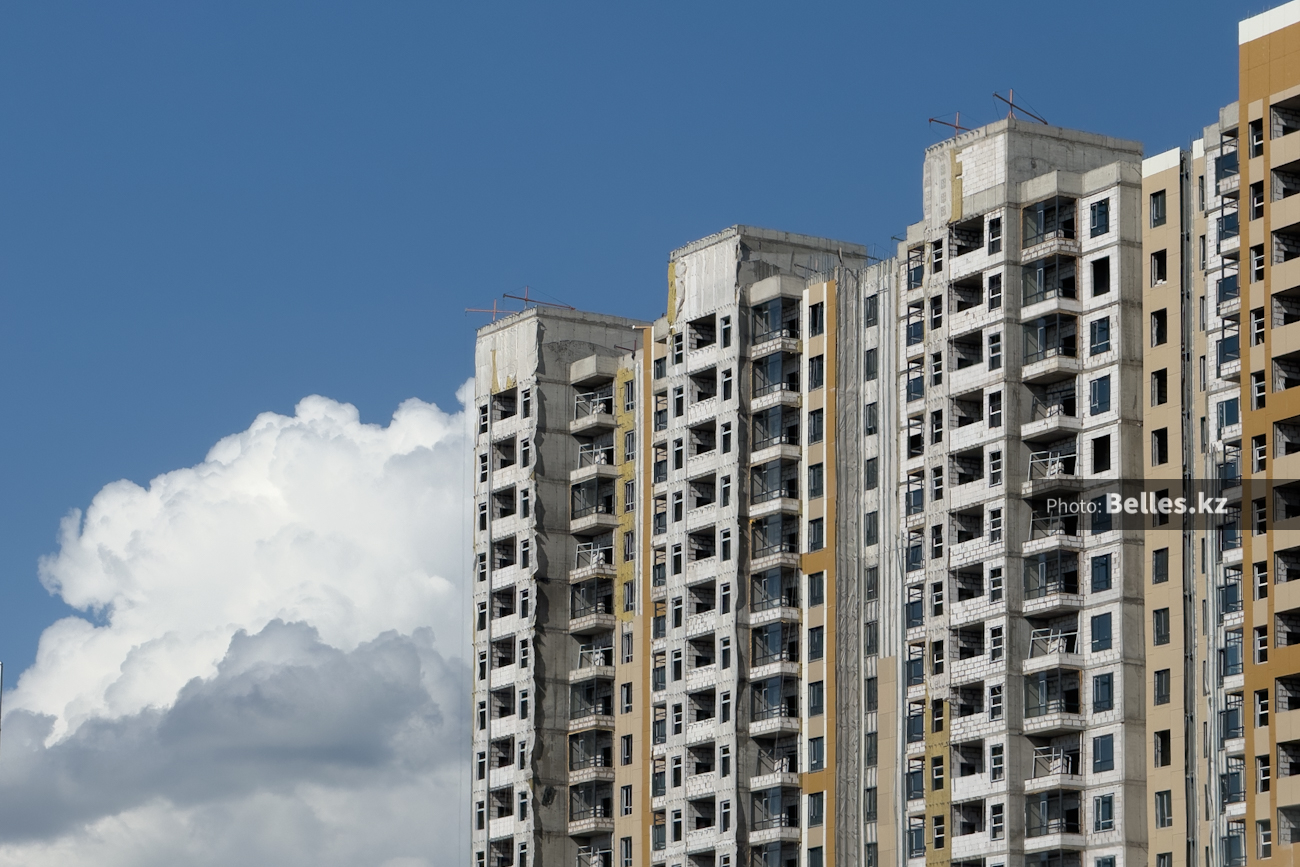
В Казахстане цены на жилье могут начать расти медленнее к концу 2026 года и в начале 2027-го. Такой прогноз представили аналитики Halyk Finance в исследовании рынка жилой недвижимости. По их оценке, на ситуацию повлияют сокращение пенсионных изъятий и высокая стоимость квартир, сообщает Belles.kz.
В исследовании, опубликованном 13 ноября, эксперты отмечают, что казахстанский рынок недвижимости постепенно охлаждается. После резкого роста цен в 2021–2022 годах ситуация стабилизировалась в 2023–2024 годах, однако в 2025 году жилье снова начало дорожать быстрее. Эта тенденция сохранилась и в начале 2026 года.
Аналитики связывают рост стоимости квартир в том числе с государственными ипотечными программами и возможностью использовать пенсионные накопления для покупки недвижимости. Дополнительные деньги увеличивают спрос, но строительные компании не всегда успевают быстро нарастить предложение. В результате часть государственной поддержки может отражаться в повышении цен.
Как пенсионные накопления повлияли на стоимость жилья
В Halyk Finance напомнили, что казахстанцы получили возможность использовать часть пенсионных накоплений для улучшения жилищных условий в 2021 году. Тогда на эти цели перечислили 2,47 трлн теңге. В последующие годы объемы значительно сократились, однако с 2024 года снова начали увеличиваться.
В 2023 году из ЕНПФ на жилье направили 171 млрд теңге, в 2024 году — 397 млрд теңге, а в 2025 году сумма достигла 824 млрд теңге. Таким образом, за последний год объем перечислений вырос более чем вдвое.
По оценке аналитиков, увеличение доступных средств поддержало спрос на квартиры. При этом не все пенсионные изъятия непосредственно приводят к покупке недвижимости: часть денег направляется на погашение действующей ипотеки или пополнение жилищных депозитов.
В 2026 году ситуация начала меняться. С июля объем перечислений из ЕНПФ сокращается на фоне повышения порогов минимальной достаточности. Эксперты считают, что это может ослабить давление на цены в последующие месяцы.
Большинство ипотечных кредитов выдают по льготным программам
Еще одним важным фактором остается государственная поддержка ипотечного кредитования. По данным Ассоциации финансистов Казахстана, в 2025 году доля льготного и квазигосударственного сегмента достигла 74% новых ипотечных выдач против 69% годом ранее.
Основной рост обеспечил Отбасы банк. За год объем выданных им ипотечных кредитов увеличился на 27,5% — с 1,3 трлн до 1,6 трлн теңге.
В первой половине 2026 года доля рыночных ипотечных продуктов банков второго уровня сократилась до 14% против 26% годом ранее. Это означает, что покупатели жилья все больше зависят от льготных механизмов финансирования.
В Halyk Finance отмечают, что такая ситуация поддерживает спрос, но одновременно может способствовать удорожанию недвижимости. При этом высокие рыночные ставки делают обычную ипотеку менее доступной для населения.
Сколько стоят квартиры в Алматы и Астане
Согласно данным, приведенным в исследовании, в сентябре 2026 года средняя стоимость квадратного метра нового жилья в Астане составляла 745,9 тыс. теңге, а в Алматы — 739,8 тыс. теңге.
На вторичном рынке ситуация обратная: Алматы оказался дороже столицы. Средняя стоимость квадратного метра готового жилья достигла 756,2 тыс. теңге, тогда как в Астане показатель составил 741,5 тыс. теңге.
Для сравнения, в Шымкенте квадратный метр нового жилья стоил в среднем 544,6 тыс. теңге, в Караганде — 401,9 тыс. теңге, а в Актобе — 356,5 тыс. теңге.
При этом в 2025 году цены на новостройки в Алматы выросли на 20%, в Астане — на 17%, а в Павлодаре — на 23%. На вторичном рынке Алматы подорожание достигло 25%.
В Казахстане предлагают пересмотреть жилищные программы
Авторы исследования считают, что государственная поддержка должна быть более адресной. По их мнению, льготные программы помогли многим казахстанцам получить доступ к ипотеке, но одновременно могли усилить рост цен на недвижимость.
Аналитики предлагают развивать рыночное ипотечное кредитование, увеличивать предложение жилья и направлять больше бюджетных средств на помощь гражданам с низкими доходами.
В исследовании также упоминается рекомендация Всемирного банка рассмотреть поэтапное завершение программы «7-20-25» в рамках перехода к рыночному ипотечному кредитованию. При этом речь идет о предложении экспертов, а не о принятом властями решении закрыть программу.
В Halyk Finance подчеркивают, что любые изменения необходимо проводить постепенно, чтобы покупатели, банки и застройщики могли адаптироваться к новым условиям.
По прогнозу аналитиков, в конце 2026 года и начале 2027 года рост стоимости жилья может замедлиться. Однако это не означает, что квартиры обязательно начнут дешеветь: речь идет прежде всего о снижении темпов подорожания.



Комментарии